Domain borrowing.de kaufen?
Wir ziehen mit dem Projekt
borrowing.de um.
Sind Sie am Kauf der Domain
borrowing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain borrowing.de kaufen?
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
Ähnliche Suchbegriffe für Cancri
Top-Angebote
Produkte zum Begriff Cancri:
-
Karibu. Fibel für die AusleiheKaribu. Fibel für die Ausleihe , Ausgabe 2016 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201511, Produktform: Leinen, Titel der Reihe: Karibu / Ausgabe 2016##, Seitenzahl/Blattzahl: 112, Keyword: Schülerband; Unterrichtswerke, Fachschema: Deutsch / Schulbuch / Grundschule, Region: Brandenburg~Berlin~Baden-Württemberg~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Sprache: Deutsch, Bildungszweck: für den Primarbereich~1.Lernjahr~Für die Grundschule~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Erstspracherwerb, Thema: Verstehen, Schulform: FÖS GRS, Bundesländer: BB BE BW HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 236, Breite: 222, Höhe: 12, Gewicht: 430, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Schulform: Förderschule, Grundschule, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Kreditwürdigkeit eines Kreditnehmers die Zinsen, die sie von einem Kreditgeber angeboten bekommen?
Die Kreditwürdigkeit eines Kreditnehmers bestimmt, wie risikofähig er für den Kreditgeber ist. Je besser die Kreditwürdigkeit, desto niedriger das Risiko und damit auch die Zinsen. Ein schlechter Kredit-Score kann zu höheren Zinsen führen oder sogar dazu, dass der Kreditantrag abgelehnt wird. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie können Rückzahlungsmodalitäten für Kredite oder Darlehen am besten strukturiert werden, um sowohl Kreditgeber als auch Kreditnehmer zufriedenzustellen?
Rückzahlungsmodalitäten sollten klar und transparent sein, um Missverständnisse zu vermeiden. Flexibilität bei der Rückzahlung, z.B. durch variable Raten oder Sondertilgungen, kann beiden Parteien entgegenkommen. Ein fairer Zinssatz und angemessene Laufzeit tragen ebenfalls zur Zufriedenheit von Kreditgeber und Kreditnehmer bei. **


Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Welche Kriterien muss ein potenzieller Kreditnehmer erfüllen, um für ein Darlehen von einem Kreditgeber in Betracht gezogen zu werden?
Ein potenzieller Kreditnehmer muss in der Regel über ein regelmäßiges Einkommen verfügen, um die Rückzahlung des Darlehens sicherstellen zu können. Des Weiteren sollte er eine positive Kreditwürdigkeit aufweisen, die durch eine gute Bonität und eine saubere Zahlungshistorie belegt wird. Zudem müssen die persönlichen Angaben des Kreditnehmers vollständig und korrekt sein, um eine erfolgreiche Kreditprüfung zu ermöglichen. **
Top-Angebote
Produkte zum Begriff Cancri:
-
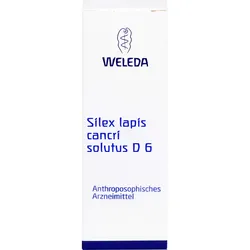
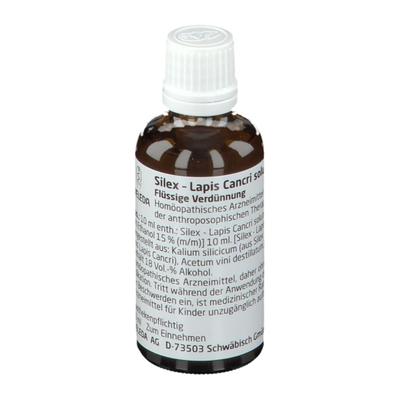
Silex Lapis Cancri Solutus D 6 50 MLWichtige Hinweise (Pflichtangaben): Silex - Lapis Cancri solutus D6. Anwendungsgebiete: Homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Warnhinweis: Enthält 18 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Silex - Lapis Cancri solutus D6, Flüssige Verdünnung Wirkstoff: Silex - Lapis Cancri solutus Dil. D6 Gebrauchsinformation bitte sorgfältig lesen! Homöopathische Arzneimittel der anthroposophischen Therapierichtung. Homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Tritt während der Anwendung des Arzneimittels keine Besserung der Beschwerden ein, ist medizinischer Rat einzuholen. Gegenanzeigen: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung: Was müssen Sie in Schwangerschaft und Stillzeit beachten? Fragen Sie vor der Einnahme von allen Arzneimitteln während der Schwangerschaft und in der Stillzeit Ihren Arzt oder Apotheker um Rat. Wechselwirkungen mit anderen Arzneimitteln: Keine bekannt. Wichtige Informationen über bestimmte Bestandteile von Silex – Lapis Cancri solutus: Die Flüssigen Verdünnungen enthalten 18 Vol.-% Alkohol. Art der Anwendung: Die für die Behandlung geeignete Potenzstufe wird vom Arzt nach dem jeweiligen Krankheitsbild ausgewählt und für den Patienten individuell verordnet. Nebenwirkungen: Keine bekannt. Informieren Sie bitte Ihren Arzt oder Apotheker, wenn Sie Nebenwirkungen bemerken. Hinweise: Sie dürfen das Arzneimittel nach dem auf dem Etikett angegebenen Verfalldatum nicht mehr verwenden. Bewahren Sie das Arzneimittel so auf, dass es für Kinder nicht zugänglich ist. Zusammensetzung: Arzneimittelbezeichnung Silex – Lapis Cancri solutus D4, 10 ml enthalten: Wirkstoff: Silex – Lapis Cancri solutus Dil. D4 10 ml Arzneimittelbezeichnung Silex – Lapis Cancri solutus D6, 10 ml enthalten: Wirkstoff: Silex – Lapis Cancri solutus Dil. D6 10 ml Arzneimittelbezeichnung Silex – Lapis Cancri solutus D15, 10 ml enthalten: Wirkstoff: Silex – Lapis Cancri solutus Dil. D15 10 ml [HAB, V. 5a ab D3 mit Ethanol 15 % (m/m)]. [Silex – Lapis Cancri solutus Ursubstanz (= D2) hergestellt aus: Kalium silicicum (aus Silex = Flintstein), Calcium aceticum (aus Lapis Cancri), Acetum vini destillatum.] Darreichungsform und Packungsgröße: 50 ml Flüssige Verdünnung. Pharmazeutischer Unternehmer und Hersteller: Weleda AG Postfach 1320 D-73503 Schwäbisch Gmünd Tel.: 07171/919-414 Fax: 07171/919-200 E-Mail: dialog@weleda.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Dezember 2010. Quelle: Angaben der Packungsbeilage Stand: 01/201632,25 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Silex Lapis Cancri solutus D 6 Dilution 50 mlDarreichungsform: Flüssige VerdünnungZusammensetzung: (Silex - Lapis Cancri solutus Ursubstanz (= D2) hergestellt aus: Kalium silicicum (aus Silex = Flintstein), Calcium aceticum (aus Lapis Cancri), Acetum vini destillatum.)Anwendungsgebiete: gemäß...45,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karibu. Fibel für die AusleiheKaribu. Fibel für die Ausleihe , Ausgabe 2016 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201511, Produktform: Leinen, Titel der Reihe: Karibu / Ausgabe 2016##, Seitenzahl/Blattzahl: 112, Keyword: Schülerband; Unterrichtswerke, Fachschema: Deutsch / Schulbuch / Grundschule, Region: Brandenburg~Berlin~Baden-Württemberg~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Sprache: Deutsch, Bildungszweck: für den Primarbereich~1.Lernjahr~Für die Grundschule~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Erstspracherwerb, Thema: Verstehen, Schulform: FÖS GRS, Bundesländer: BB BE BW HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 236, Breite: 222, Höhe: 12, Gewicht: 430, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Schulform: Förderschule, Grundschule, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
-
Wie beeinflusst die Kreditwürdigkeit eines Kreditnehmers die Zinsen, die sie von einem Kreditgeber angeboten bekommen?
Die Kreditwürdigkeit eines Kreditnehmers bestimmt, wie risikofähig er für den Kreditgeber ist. Je besser die Kreditwürdigkeit, desto niedriger das Risiko und damit auch die Zinsen. Ein schlechter Kredit-Score kann zu höheren Zinsen führen oder sogar dazu, dass der Kreditantrag abgelehnt wird. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Cancri
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, GRIN, 978-3-656-61364-0Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Grin, 978-3-656-61364-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie können Rückzahlungsmodalitäten für Kredite oder Darlehen am besten strukturiert werden, um sowohl Kreditgeber als auch Kreditnehmer zufriedenzustellen?
Rückzahlungsmodalitäten sollten klar und transparent sein, um Missverständnisse zu vermeiden. Flexibilität bei der Rückzahlung, z.B. durch variable Raten oder Sondertilgungen, kann beiden Parteien entgegenkommen. Ein fairer Zinssatz und angemessene Laufzeit tragen ebenfalls zur Zufriedenheit von Kreditgeber und Kreditnehmer bei. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Welche Kriterien muss ein potenzieller Kreditnehmer erfüllen, um für ein Darlehen von einem Kreditgeber in Betracht gezogen zu werden?
Ein potenzieller Kreditnehmer muss in der Regel über ein regelmäßiges Einkommen verfügen, um die Rückzahlung des Darlehens sicherstellen zu können. Des Weiteren sollte er eine positive Kreditwürdigkeit aufweisen, die durch eine gute Bonität und eine saubere Zahlungshistorie belegt wird. Zudem müssen die persönlichen Angaben des Kreditnehmers vollständig und korrekt sein, um eine erfolgreiche Kreditprüfung zu ermöglichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.