Domain borrowing.de kaufen?
Wir ziehen mit dem Projekt
borrowing.de um.
Sind Sie am Kauf der Domain
borrowing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain borrowing.de kaufen?
Wurde das Darlehen für die Kfz-Finanzierung ausgezahlt, obwohl der Fahrzeugbrief nicht vorhanden ist?
Es ist ungewöhnlich, dass ein Darlehen für die Kfz-Finanzierung ausgezahlt wird, wenn der Fahrzeugbrief nicht vorhanden ist. In der Regel wird der Fahrzeugbrief als Sicherheit für das Darlehen verwendet. Es ist möglich, dass in bestimmten Fällen alternative Sicherheiten akzeptiert werden, aber dies ist von den individuellen Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer abhängig. Es ist ratsam, sich direkt an den Kreditgeber zu wenden, um weitere Informationen zu erhalten. **
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **


Ähnliche Suchbegriffe für KFZ
Top-Angebote
Produkte zum Begriff KFZ:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
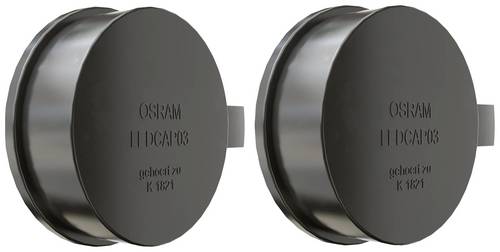
Osram Automotive Kfz Lampenfassung LEDCAP03 Bauart (Kfz-Leuchtmittel) H7Die OSRAM LEDriving CAP wurden entwickelt, um den passgenauen Einbau der H7-LED zu ermöglichen und das Scheinwerfersystem zu schützen. Diese Produkte sind ein Ersatz für die Originalkappe, um eine qualitative Systemkomponente für den legalen Gebrauch zu bieten.10,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
-
Was sind die verschiedenen Optionen für die Kfz-Finanzierung und wie unterscheiden sie sich hinsichtlich Zinsen, Laufzeit und Anforderungen?
Die verschiedenen Optionen für die Kfz-Finanzierung umfassen Autokredite, Leasing, Ballonfinanzierung und Händlerfinanzierung. Autokredite erfordern in der Regel eine gute Bonität und bieten feste Zinsen über die Laufzeit. Leasing erfordert oft eine Anzahlung und bietet niedrigere monatliche Raten, aber keine Eigentumsrechte am Fahrzeug. Ballonfinanzierung ermöglicht niedrigere monatliche Raten, erfordert jedoch eine hohe Schlusszahlung. Händlerfinanzierung bietet oft Sonderangebote und niedrige Zinsen, erfordert jedoch manchmal eine Anzahlung und eine gute Bonität. **
-
Wie beeinflusst die Kreditwürdigkeit eines Kreditnehmers die Zinsen, die sie von einem Kreditgeber angeboten bekommen?
Die Kreditwürdigkeit eines Kreditnehmers bestimmt, wie risikofähig er für den Kreditgeber ist. Je besser die Kreditwürdigkeit, desto niedriger das Risiko und damit auch die Zinsen. Ein schlechter Kredit-Score kann zu höheren Zinsen führen oder sogar dazu, dass der Kreditantrag abgelehnt wird. **
-
Kann man die KFZ Finanzierung von der Steuer absetzen?
Kann man die KFZ Finanzierung von der Steuer absetzen? Die Möglichkeit, die KFZ Finanzierung von der Steuer abzusetzen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Nutzung des Fahrzeugs (privat oder geschäftlich). In der Regel können Selbstständige und Unternehmer die Finanzierungskosten für ein betrieblich genutztes Fahrzeug steuerlich geltend machen. Es ist jedoch wichtig, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Kosten nachweisen zu können. Es empfiehlt sich, hierbei professionelle steuerliche Beratung in Anspruch zu nehmen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **


Wie funktioniert die 3-Wege-Finanzierung für ein KFZ?
Die 3-Wege-Finanzierung für ein KFZ ist eine spezielle Form des Autokredits. Dabei wird der Kaufpreis des Fahrzeugs in drei Teile aufgeteilt: eine Anzahlung, monatliche Ratenzahlungen und eine Schlussrate. Am Ende der Laufzeit kann der Kunde entscheiden, ob er die Schlussrate begleicht und das Fahrzeug behält, es zurückgibt oder gegen ein neues Modell eintauscht. Dieses Finanzierungsmodell bietet Flexibilität und ermöglicht niedrigere monatliche Raten, kann aber auch höhere Gesamtkosten verursachen. **
Wie kann man die Finanzierung von KFZ-Versicherungen kündigen?
Die Kündigung der Finanzierung von KFZ-Versicherungen erfolgt in der Regel durch die Beendigung des Finanzierungsvertrags. Dazu muss man sich an die vereinbarten Kündigungsbedingungen halten und gegebenenfalls eine Kündigungsfrist einhalten. Es ist ratsam, sich mit der finanzierenden Bank oder dem Finanzierungsinstitut in Verbindung zu setzen, um den genauen Ablauf der Kündigung zu klären. **
Top-Angebote
Produkte zum Begriff KFZ:
-
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wurde das Darlehen für die Kfz-Finanzierung ausgezahlt, obwohl der Fahrzeugbrief nicht vorhanden ist?
Es ist ungewöhnlich, dass ein Darlehen für die Kfz-Finanzierung ausgezahlt wird, wenn der Fahrzeugbrief nicht vorhanden ist. In der Regel wird der Fahrzeugbrief als Sicherheit für das Darlehen verwendet. Es ist möglich, dass in bestimmten Fällen alternative Sicherheiten akzeptiert werden, aber dies ist von den individuellen Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer abhängig. Es ist ratsam, sich direkt an den Kreditgeber zu wenden, um weitere Informationen zu erhalten. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
-
Was sind die verschiedenen Optionen für die Kfz-Finanzierung und wie unterscheiden sie sich hinsichtlich Zinsen, Laufzeit und Anforderungen?
Die verschiedenen Optionen für die Kfz-Finanzierung umfassen Autokredite, Leasing, Ballonfinanzierung und Händlerfinanzierung. Autokredite erfordern in der Regel eine gute Bonität und bieten feste Zinsen über die Laufzeit. Leasing erfordert oft eine Anzahlung und bietet niedrigere monatliche Raten, aber keine Eigentumsrechte am Fahrzeug. Ballonfinanzierung ermöglicht niedrigere monatliche Raten, erfordert jedoch eine hohe Schlusszahlung. Händlerfinanzierung bietet oft Sonderangebote und niedrige Zinsen, erfordert jedoch manchmal eine Anzahlung und eine gute Bonität. **
Ähnliche Suchbegriffe für KFZ
-
Osram Automotive Kfz Lampenfassung LEDCAP03 Bauart (Kfz-Leuchtmittel) H7Die OSRAM LEDriving CAP wurden entwickelt, um den passgenauen Einbau der H7-LED zu ermöglichen und das Scheinwerfersystem zu schützen. Diese Produkte sind ein Ersatz für die Originalkappe, um eine qualitative Systemkomponente für den legalen Gebrauch zu bieten.10,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Kreditwürdigkeit eines Kreditnehmers die Zinsen, die sie von einem Kreditgeber angeboten bekommen?
Die Kreditwürdigkeit eines Kreditnehmers bestimmt, wie risikofähig er für den Kreditgeber ist. Je besser die Kreditwürdigkeit, desto niedriger das Risiko und damit auch die Zinsen. Ein schlechter Kredit-Score kann zu höheren Zinsen führen oder sogar dazu, dass der Kreditantrag abgelehnt wird. **
-
Kann man die KFZ Finanzierung von der Steuer absetzen?
Kann man die KFZ Finanzierung von der Steuer absetzen? Die Möglichkeit, die KFZ Finanzierung von der Steuer abzusetzen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Nutzung des Fahrzeugs (privat oder geschäftlich). In der Regel können Selbstständige und Unternehmer die Finanzierungskosten für ein betrieblich genutztes Fahrzeug steuerlich geltend machen. Es ist jedoch wichtig, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Kosten nachweisen zu können. Es empfiehlt sich, hierbei professionelle steuerliche Beratung in Anspruch zu nehmen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Wie funktioniert die 3-Wege-Finanzierung für ein KFZ?
Die 3-Wege-Finanzierung für ein KFZ ist eine spezielle Form des Autokredits. Dabei wird der Kaufpreis des Fahrzeugs in drei Teile aufgeteilt: eine Anzahlung, monatliche Ratenzahlungen und eine Schlussrate. Am Ende der Laufzeit kann der Kunde entscheiden, ob er die Schlussrate begleicht und das Fahrzeug behält, es zurückgibt oder gegen ein neues Modell eintauscht. Dieses Finanzierungsmodell bietet Flexibilität und ermöglicht niedrigere monatliche Raten, kann aber auch höhere Gesamtkosten verursachen. **
-
Wie kann man die Finanzierung von KFZ-Versicherungen kündigen?
Die Kündigung der Finanzierung von KFZ-Versicherungen erfolgt in der Regel durch die Beendigung des Finanzierungsvertrags. Dazu muss man sich an die vereinbarten Kündigungsbedingungen halten und gegebenenfalls eine Kündigungsfrist einhalten. Es ist ratsam, sich mit der finanzierenden Bank oder dem Finanzierungsinstitut in Verbindung zu setzen, um den genauen Ablauf der Kündigung zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.