Domain borrowing.de kaufen?
Wir ziehen mit dem Projekt
borrowing.de um.
Sind Sie am Kauf der Domain
borrowing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain borrowing.de kaufen?
Wie können Notfallfonds dabei helfen, unerwartete finanzielle Belastungen zu bewältigen? Wann ist es sinnvoll, einen Notfallfonds einzurichten?
Notfallfonds bieten eine finanzielle Sicherheit, um unerwartete Ausgaben wie Autoreparaturen oder medizinische Notfälle zu decken. Es ist sinnvoll, einen Notfallfonds einzurichten, wenn man genug Geld hat, um 3-6 Monate an Ausgaben zu decken oder wenn man in einer finanziell unsicheren Situation ist, wie zum Beispiel bei einem unsicheren Arbeitsplatz. Ein Notfallfonds kann helfen, finanzielle Belastungen zu bewältigen und einen gewissen Frieden und Sicherheit zu schaffen. **
Welche Sparstrategien eignen sich für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es ratsam, regelmäßig einen bestimmten Prozentsatz des Einkommens beiseite zu legen und auf ein separates Sparkonto zu überweisen. Für die Tilgung von Schulden ist es wichtig, zunächst einen Überblick über alle Schulden zu erhalten und dann eine Strategie zu entwickeln, um diese systematisch abzuzahlen, beispielsweise durch die Schuld mit dem höchsten Zinssatz zuerst zu begleichen. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, frühzeitig mit dem Sparen zu beginnen und regelmäßig in eine private Altersvorsorge wie eine betriebliche Altersvorsorge oder eine private Rentenversicherung zu investieren. Zudem kann es hilfreich sein, in renditestarke Anlagen wie **

Ähnliche Suchbegriffe für Notfallfonds
Top-Angebote
Produkte zum Begriff Notfallfonds:
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karibu. Fibel für die AusleiheKaribu. Fibel für die Ausleihe , Ausgabe 2016 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201511, Produktform: Leinen, Titel der Reihe: Karibu / Ausgabe 2016##, Seitenzahl/Blattzahl: 112, Keyword: Schülerband; Unterrichtswerke, Fachschema: Deutsch / Schulbuch / Grundschule, Region: Brandenburg~Berlin~Baden-Württemberg~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Sprache: Deutsch, Bildungszweck: für den Primarbereich~1.Lernjahr~Für die Grundschule~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Erstspracherwerb, Thema: Verstehen, Schulform: FÖS GRS, Bundesländer: BB BE BW HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 236, Breite: 222, Höhe: 12, Gewicht: 430, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Schulform: Förderschule, Grundschule, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige finanzielle Planung?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen auf die anderen Schulden leistet. Für die langfristige finanzielle Planung ist es wichtig, einen Teil des Einkommens in langfristige Anlagen wie Aktien, Anleihen oder Investmentfonds zu investieren, um von Zinseszinsen zu profitieren. Außerdem ist es sinnvoll, regelmäßig einen Finanzplan zu erstellen und zu überprüfen, um sicherzustellen, dass man auf Kurs bleibt. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zunächst die Schulden mit den höchsten Zinsen abzubezahlen, während man gleichzeitig die Mindestzahlungen für die anderen Schulden leistet. Für die langfristige Altersvorsorge eignen sich Investitionen in diversifizierte Anlageprodukte wie Aktien- und Rentenfonds, um von langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig in die Altersvorsorge zu investieren und die Anlagestrategie je nach Lebenssituation und Risikobereitschaft anzupassen. **


Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen und diesen auf einem separaten Konto zu halten, um unvorhergesehene Ausgaben abzudecken. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzubezahlen, um Zinsen zu sparen und schneller schuldenfrei zu werden. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, in einen diversifizierten Portfolio aus Aktien, Anleihen und anderen Anlageklassen zu investieren, um langfristiges Wachstum und eine ausgewogene Risikoverteilung zu erreichen. Es ist wichtig, regelmäßig zu überprüfen, ob die Sparstrategien den individuellen finanzi **
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen für die anderen Schulden leistet. Für die langfristige Altersvorsorge eignen sich Investitionen in diversifizierte Anlageprodukte wie Aktien- und Rentenfonds, um von langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig in die Altersvorsorge zu investieren und die Anlagestrategie je nach Lebenssituation und Risikobereitschaft anzupassen. **
Top-Angebote
Produkte zum Begriff Notfallfonds:
-
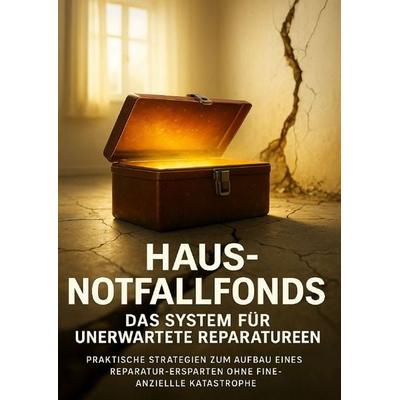
Haus-Notfallfonds: Das System für unerwartete Reparaturen, Taschenbuch von Michael Freund, Epubli, 978-3-565-12717-7Haus-notfallfonds: Das System Für Unerwartete Reparaturen, Taschenbuch Von Michael Freund, Epubli, 978-3-565-12717-7, Seitenanzahl: 12421,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karibu. Fibel für die AusleiheKaribu. Fibel für die Ausleihe , Ausgabe 2016 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201511, Produktform: Leinen, Titel der Reihe: Karibu / Ausgabe 2016##, Seitenzahl/Blattzahl: 112, Keyword: Schülerband; Unterrichtswerke, Fachschema: Deutsch / Schulbuch / Grundschule, Region: Brandenburg~Berlin~Baden-Württemberg~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Sprache: Deutsch, Bildungszweck: für den Primarbereich~1.Lernjahr~Für die Grundschule~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Erstspracherwerb, Thema: Verstehen, Schulform: FÖS GRS, Bundesländer: BB BE BW HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 236, Breite: 222, Höhe: 12, Gewicht: 430, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Schulform: Förderschule, Grundschule, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Notfallfonds dabei helfen, unerwartete finanzielle Belastungen zu bewältigen? Wann ist es sinnvoll, einen Notfallfonds einzurichten?
Notfallfonds bieten eine finanzielle Sicherheit, um unerwartete Ausgaben wie Autoreparaturen oder medizinische Notfälle zu decken. Es ist sinnvoll, einen Notfallfonds einzurichten, wenn man genug Geld hat, um 3-6 Monate an Ausgaben zu decken oder wenn man in einer finanziell unsicheren Situation ist, wie zum Beispiel bei einem unsicheren Arbeitsplatz. Ein Notfallfonds kann helfen, finanzielle Belastungen zu bewältigen und einen gewissen Frieden und Sicherheit zu schaffen. **
-
Welche Sparstrategien eignen sich für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es ratsam, regelmäßig einen bestimmten Prozentsatz des Einkommens beiseite zu legen und auf ein separates Sparkonto zu überweisen. Für die Tilgung von Schulden ist es wichtig, zunächst einen Überblick über alle Schulden zu erhalten und dann eine Strategie zu entwickeln, um diese systematisch abzuzahlen, beispielsweise durch die Schuld mit dem höchsten Zinssatz zuerst zu begleichen. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, frühzeitig mit dem Sparen zu beginnen und regelmäßig in eine private Altersvorsorge wie eine betriebliche Altersvorsorge oder eine private Rentenversicherung zu investieren. Zudem kann es hilfreich sein, in renditestarke Anlagen wie **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige finanzielle Planung?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen auf die anderen Schulden leistet. Für die langfristige finanzielle Planung ist es wichtig, einen Teil des Einkommens in langfristige Anlagen wie Aktien, Anleihen oder Investmentfonds zu investieren, um von Zinseszinsen zu profitieren. Außerdem ist es sinnvoll, regelmäßig einen Finanzplan zu erstellen und zu überprüfen, um sicherzustellen, dass man auf Kurs bleibt. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Notfallfonds
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, GRIN, 978-3-656-61364-0Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Grin, 978-3-656-61364-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zunächst die Schulden mit den höchsten Zinsen abzubezahlen, während man gleichzeitig die Mindestzahlungen für die anderen Schulden leistet. Für die langfristige Altersvorsorge eignen sich Investitionen in diversifizierte Anlageprodukte wie Aktien- und Rentenfonds, um von langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig in die Altersvorsorge zu investieren und die Anlagestrategie je nach Lebenssituation und Risikobereitschaft anzupassen. **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen und diesen auf einem separaten Konto zu halten, um unvorhergesehene Ausgaben abzudecken. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzubezahlen, um Zinsen zu sparen und schneller schuldenfrei zu werden. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, in einen diversifizierten Portfolio aus Aktien, Anleihen und anderen Anlageklassen zu investieren, um langfristiges Wachstum und eine ausgewogene Risikoverteilung zu erreichen. Es ist wichtig, regelmäßig zu überprüfen, ob die Sparstrategien den individuellen finanzi **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen für die anderen Schulden leistet. Für die langfristige Altersvorsorge eignen sich Investitionen in diversifizierte Anlageprodukte wie Aktien- und Rentenfonds, um von langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig in die Altersvorsorge zu investieren und die Anlagestrategie je nach Lebenssituation und Risikobereitschaft anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.